智能家居市场已成为科技巨头竞相布局的战略要地。从亚马逊、谷歌到苹果、三星,再到国内的华为、小米、阿里,各方势力纷纷通过投资并购、生态开放、技术标准联盟等方式抢占入口。尤其随着4G智能设备的普及,智能家居从概念走向了大规模商用。这一过程中,“抱团”合作成为显著的产业现象。巨头们为何热衷于联合?4G智能设备又如何重塑市场格局?抱团究竟能否提升企业优势?本文将围绕这些问题展开分析。
一、智能家居市场的整体布局逻辑
智能家居并非单一产品,而是一个涵盖硬件、软件、云服务、内容与数据的复杂系统。单一企业很难在所有环节都做到领先。因此,巨头们采取“整体布局”策略:通过核心控制终端(如智能音箱、路由器、智能手机)连接生态伙伴,再以操作系统或云平台为基础,接入照明、安防、家电、传感器等各类4G/5G智能设备。布局的重点不仅是销量,更是对用户生活场景的数据入口和持续服务能力的控制。
二、抱团:从竞争到竞合
过去,巨头之间多是硬碰硬的竞争。但在智能家居领域,出现了大量“抱团”案例:
- 技术标准联盟:如苹果、谷歌、亚马逊共同发起“Matter”协议,旨在解决不同品牌设备互联互通的问题。国内则有华为主导的鸿蒙生态、小米的米家生态链、阿里天猫精灵的AIoT联盟。
- 渠道与生态互补:例如,传统家电巨头(美的、海尔)与互联网巨头(百度、阿里)合作,前者提供硬件制造能力,后者提供AI语音和云服务。
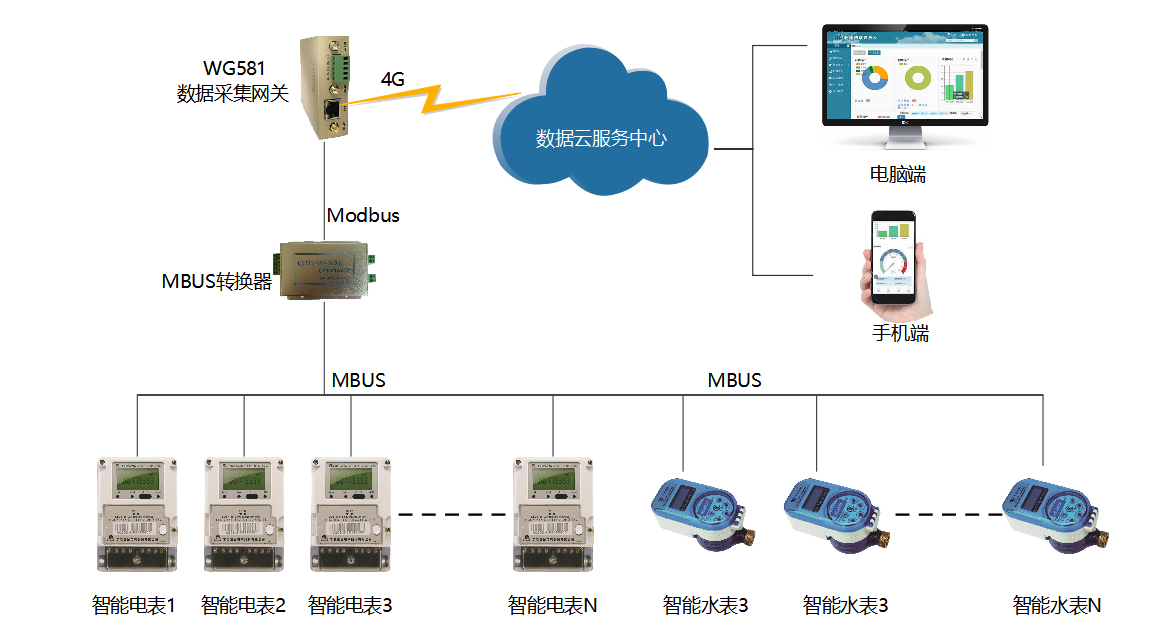
- 4G智能设备作为一种低功耗、广覆盖、无需依赖Wi-Fi热点的连接方式,尤其适合安防摄像头、智能门锁、车载设备、农业传感器等场景。运营商(移动、联通、电信)与设备商、平台商的联合,进一步推动了蜂窝物联网在智能家居中的落地。
抱团的原因显而易见:智能家居市场的碎片化严重,单打独斗难以形成规模效应;用户希望“买一件设备,能融入已有生态”;标准不统一导致体验割裂,任何一家都难以独自解决。因此,抱团有利于降低市场教育成本,加速产品渗透。
三、抱团能否提高企业优势?
优势是明显的:
- 扩大生态覆盖:通过联盟或合作,企业可以快速接入大量第三方设备,使自己的平台成为“必备选项”。
- 分摊研发与推广成本:共性技术(如连接协议、安全加密)可以共享,减少重复投入。
- 增强对上游供应商和下游渠道的议价能力。
- 政策与标准话语权:抱团的企业更容易影响行业标准制定,形成事实上的准入门槛。
但风险同样存在:
- 利益分配矛盾:谁主导数据、谁获取用户、谁定义接口,联盟内部常出现博弈。
- 差异化削弱:过于依赖统一标准,可能导致产品同质化,削弱品牌独特性。
- 被“搭便车”:小企业可能借巨头生态快速成长,反过来侵蚀巨头利润。
- 反垄断监管:巨头抱团可能引发监管部门对市场封锁、排除竞争的关注。
因此,抱团并非万能。它更适合在行业早期阶段解决互联互通和用户习惯问题;当市场成熟后,巨头仍需在核心体验、数据算法、增值服务上建立护城河。
四、4G智能设备的特殊角色
很多人误以为5G时代4G会被淘汰,但在智能家居中,4G(含Cat.1、NB-IoT等)仍具不可替代性:
- 覆盖广、成本低:4G网络已全国覆盖,模组价格低于5G,适合海量低速率设备。
- 独立联网:无需依赖家庭Wi-Fi,适合老人监护、独立安防、偏远地区设备。
- 低功耗:NB-IoT等可支持数年电池寿命,适合传感器、表计。
- 与抱团生态结合:运营商+云平台+4G模组厂商可以快速交付“开箱即用”的智能设备,降低中小家电企业的智能化门槛。
因此,4G智能设备是智能家居“全屋智能”和“泛连接”的重要补充。巨头在布局时,往往同时支持Wi-Fi、蓝牙、Zigbee和4G,以实现全场景覆盖。
五、结论与展望
巨头注重智能家居整体布局,抱团是应对市场碎片化和标准割裂的理性选择。它能在短期内提高生态覆盖和用户接受度,但长期优势仍取决于核心技术、数据资产和用户体验。4G智能设备作为低功耗广域连接的重要一环,将持续支撑智能家居在安防、养老、能源管理等领域的落地。随着Matter等统一标准的推进,抱团将从“企业联盟”逐步走向“跨生态融合”。谁能在这张复杂的合作网络中既保持开放、又守住核心价值,谁就更可能成为智能家居时代的赢家。对消费者而言,抱团若带来更无缝的体验,便是值得欢迎的趋势;但若形成新的垄断壁垒,则需警惕。智能家居的终局,不是谁吃掉谁,而是让设备真正服务于人。